
賃貸で入居者が火事!世田谷区上町・・・目の当たりにしました。
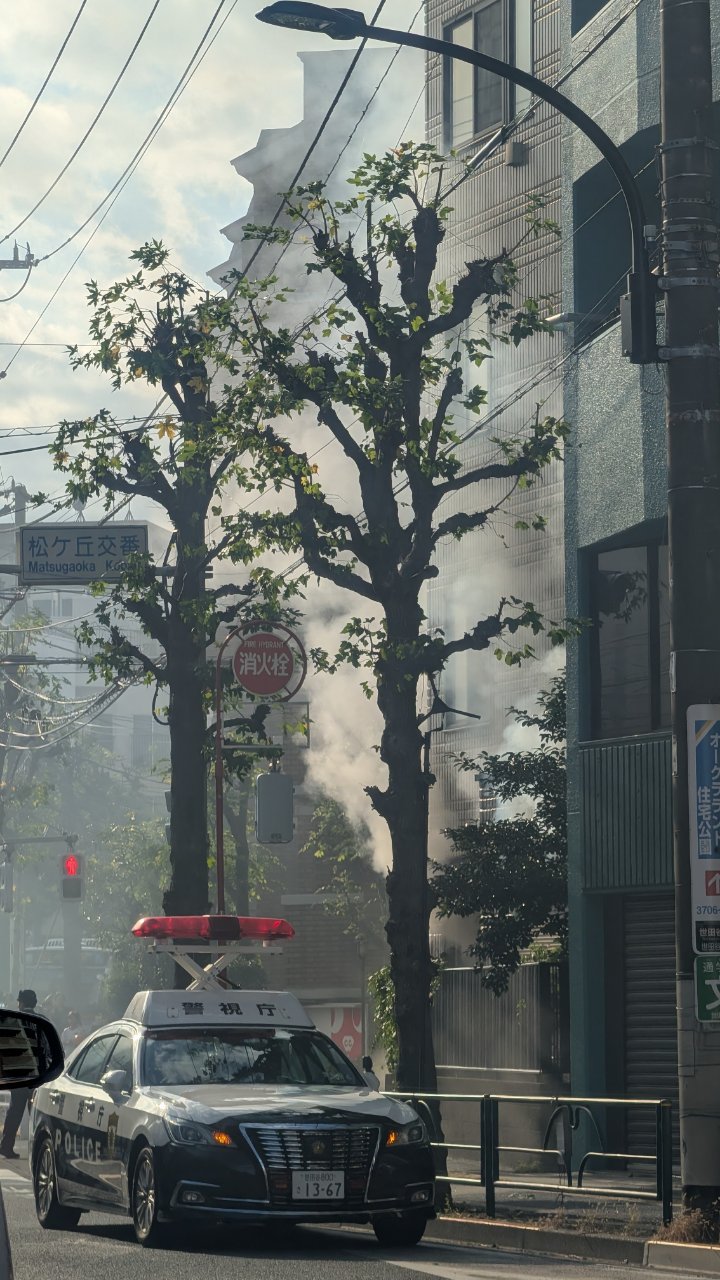
この火災現場の少し先に「オークラランドGOLF練習場」があります。
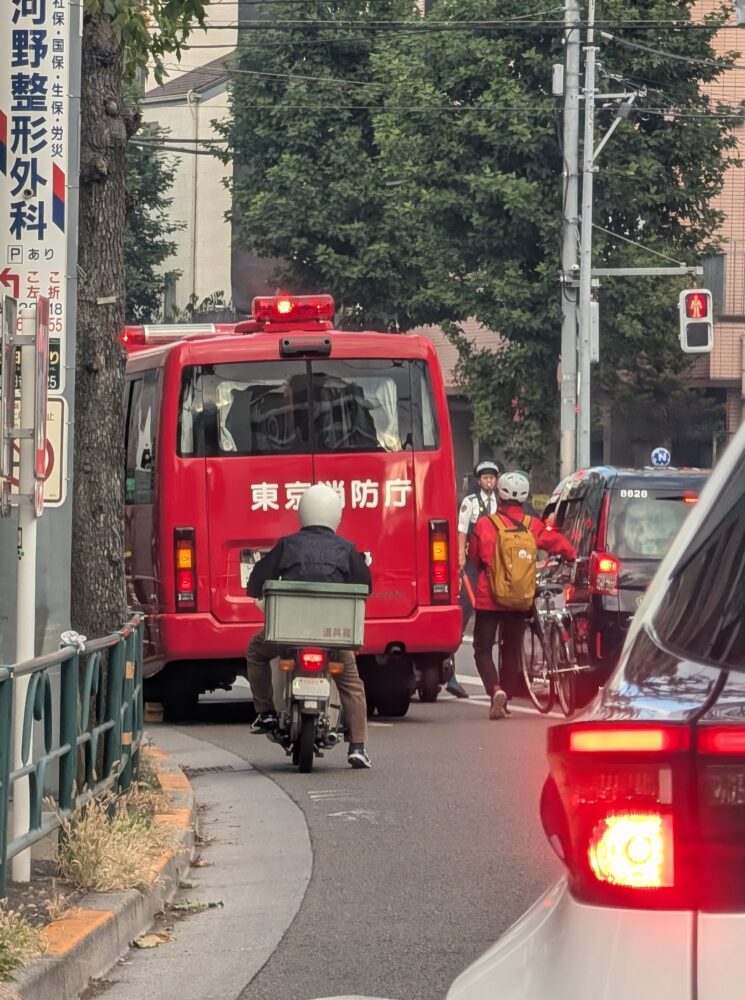
丁度この時間にGOLF練習に向かっているときにけたたましくサイレンが鳴って消火活動に入るところに遭遇しました。
11月3日文化の日の火曜日午後2時ごろ、東京・世田谷区世田谷の4階建てマンションから「煙が出ている」と119番通報がありました。
世田谷区4階建てマンションで火事 1人けが 一時逃げ遅れもンション1階の火事で、3階の住人が一時、逃げ遅れました。
東京消防庁は、消防車など23台を出動させて消火活動を行い、火は約3時間半後に消し止められました。
警視庁などによりますと、
火が出たのは1階の部屋でしたが、3階に住む30代の女性が逃げ遅れて、消防隊員に助け出されました。
女性にけがはありませんでした。
東京消防庁は、消防車など23台を出動させて消火活動を行い、
火は約3時間半後に消し止められました。
警視庁などによりますと、
火が出たのは1階の部屋でしたが、3階に住む30代の女性が逃げ遅れて、消防隊員に助け出されました。/日
女性にけがはありませんでした。
入居者の借家賠償契約は必須でも賄えません。
12世帯規模のRC賃貸マンションで「半焼」レベルの大きな火災が起きた場合、賃借人の借家人賠償責任保険(以下、借家賠)だけで損害のすべてを賄うのは、実務上かなり厳しい(上限額を超える可能性が高い)のが現実です。
まず「どこまでカバーできるのか(補償の限界と対象範囲)」を整理し、そのうえで「保険で賄えない場合に賃借人がどうなるのか」を解説します。
1. 借家人賠償責任保険で12世帯マンションの「半焼」は賄えるのか?
結論から言うと、「火元の専有部分(借りていた1室)」の修繕費は賄える可能性が高いですが、「共用部や他の11世帯の部屋」まで含めたマンション全体の半焼損害は賄いきれません。
理由は大きく2つあります。
① 補償上限額(保険金額)の壁
一般的な賃貸入居者が加入する火災保険の「借家人賠償責任特約」の補償上限額は、1,000万円〜2,000万円程度に設定されていることが大半です。
- 火元の1室だけの場合: RC造のワンルーム〜ファミリータイプであれば、内装・設備のスケルトンからの復旧費用は数百万〜1,500万円程度に収まるケースが多く、上限内で賄える可能性が高いです。
- 建物全体が半焼した場合: 外壁・廊下・配管・電気設備などの共用部や、他の部屋への延焼・煙害・水損まで含めると、修繕費は数千万円〜1億円規模に膨らみます。借家賠の上限(2,000万円)では到底足りません。
② 補償される「対象範囲」の壁
ここが非常に重要なポイントですが、借家賠は「大家(貸主)に対する賠償責任」をカバーする保険です。
- 借家賠の対象になるもの: 火元の部屋(専有部分)の復旧費、大家が所有する共用部分(廊下・外壁・躯体など)の修繕費。
- 借家賠の対象「外」になるもの:他の入居者(残り11世帯)の「家財(家具・家電など)」への損害。
- 他の入居者の家財に対する賠償は、借家賠ではなく「個人賠償責任保険(日常生活賠償特約)」の対象になります(ただし、そもそも軽過失であれば失火責任法により他の入居者への賠償責任自体が発生しません)。
💡 オーナー側の視点(実務の現実) 12世帯のマンションが半焼するような大規模火災では、賃借人の借家賠(上限2,000万円)を満額受け取ったとしても不足するため、不足分はオーナー自身が加入している「建物火災保険」を使って修繕するのが一般的な実務の流れになります。
2. 支払いが賄えない場合、賃借人はどうなるのか?
借家賠の上限を超えた損害(例:損害額が4,000万円で、保険金が2,000万円しか下りなかった場合の差額2,000万円)について、賃借人が法的・実務的にどうなるかは、出火原因が「軽過失(単なる不注意)」か「重過失(重大な不注意)」かによって大きく変わります。
パターンA:賃借人に「軽過失」しかない場合(通常の不注意)
- 火元の部屋・共用部(オーナーへの賠償): 賃貸借契約の「原状回復義務違反(債務不履行)」により、保険で賄えなかった差額(2,000万円)についても法的な支払い義務は残ります。
- 他の11世帯の入居者への賠償: 「失火責任法」が適用されるため、隣室や上下階の入居者の家財を燃やしたり水浸しにしたりしても、法的な賠償責任は負いません(他の入居者は各自の火災保険・家財保険で直すことになります)。
パターンB:賃借人に「重過失」がある場合(寝タバコ、天ぷら油の放置など)
- 失火責任法が適用されないため、オーナーへの損害だけでなく、他の11世帯の入居者の家財損害や避難費用など、すべての損害に対して全額の賠償責任を負います。
実際に「払えない」となったときの賃借人の末路・対応
数千万円の賠償債務を負ったものの、一般的な会社員や学生などの賃借人に一括で支払える資力がない場合、現実的には以下のいずれかの道をたどります。
- 分割払いの合意(和解・示談) オーナー(または求償権を取得したオーナー側の保険会社)と話し合い、給与から毎月数万円ずつ長期間かけて返済する「分割弁済の合意書(公正証書など)」を交わします。
- 自己破産(債務整理) 収入に対して賠償額が明らかに返済不能なレベル(数千万円〜)である場合、賃借人は弁護士に依頼して「自己破産」を申し立てます。
- 軽過失による債務不履行であれば、自己破産が認められると賠償金の支払い義務は免除(免責)されます(オーナー側は回収不能=貸倒れとなります)。
- ただし、放火などの「故意」や、悪質性が極めて高い「重過失」と裁判所に判断された場合は、非免責債権となり自己破産しても支払い義務が残るケースがあります。
賃貸で入居者が火事!半焼時の損害賠償請求と大家の火災保険はいくら下りる?
所有するRC(鉄筋コンクリート)造の賃貸マンションで入居者が火事を出してしまい、部屋が「半焼」状態になってしまった——。オーナー(賃貸人)としては、建物の修繕費や今後の家賃収入など、頭を抱える問題が一気に押し寄せます。
特に気になるのが、以下の2点ではないでしょうか。
- 火元の入居者に対して、損害賠償を請求できるのか?
- 大家自身が加入している「建物火災保険」はどれくらい下りるのか?
本記事では、火災発生時の法的な賠償責任のルールと、保険金の支払い基準について詳しく解説します。
1. 賃貸人は火元の入居者に損害賠償を請求できる?
結論から言うと、「原則として損害賠償を請求できる」ケースがほとんどです。
日本の法律には「失火責任法(失火ノ責任ニ関スル法律)」があり、一般的な不注意(軽過失)による火事であれば、隣家などへの延焼について損害賠償責任を負わないとされています。しかし、賃貸借契約における「大家と入居者」の関係では話が別です。
「原状回復義務違反(債務不履行)」が適用される
入居者は賃貸借契約に基づき、退去時に部屋を元の状態に戻して返す義務(原状回復義務)および、借りている部屋を丁寧に管理する義務(善管注意義務)を負っています。
火事によって部屋を燃やしてしまうと、入居者は「部屋を元の状態で大家に返還する」という契約上の約束を果たせなくなります。これは失火責任法が適用される「不法行為責任」ではなく、契約違反である「債務不履行責任(民法第415条)」に該当します。
そのため、たとえ入居者に「重大な過失(寝タバコ、天ぷら油の放置など)」がなく、単なる不注意(軽過失)による出火であったとしても、大家は火元の入居者に対して建物の修繕費などの損害賠償を請求することが可能です。
請求できる主な損害の範囲
- 焼損した専有部分(室内)の復旧・修繕費用
- 消火活動による水損や煙の臭い除去にかかる費用
- 修繕期間中に得られなくなった家賃収入(逸失利益)(※過失の程度や契約内容により認められる範囲が異なります)
💡 実務上のポイント:入居者の「借家人賠償責任保険」を確認する
入居者に数百万〜数千万円の賠償請求をしても、個人の資力では支払えないケースが大半です。そのため、通常は入居者が加入している火災保険の特約である「借家人賠償責任保険」から、大家へ損害賠償金が支払われる流れになります。まずは管理会社を通じて、入居者の保険加入状況を確認しましょう。
2. 大家自身の「建物火災保険」はどれくらい下りる?
入居者への賠償請求と並行して確認すべきなのが、大家自身が建物全体にかけている「建物火災保険(施設所有者向けの火災保険)」です。
RC造マンションで1室〜数室が「半焼」した場合、保険金はどのように計算されるのでしょうか。
保険金の計算は「実損払い(損害額ベース)」が主流
現在の一般的な火災保険では、昔の保険のように「半焼だから保険金額の50%を一律で支払う」といった大雑把な計算ではなく、「実際に損害を受けた部分の復旧にかかる費用(損害額)」を査定して支払う方式(実損払い)が主流です。
RC造の場合、木造と違って建物全体が燃え落ちることは稀で、火元の部屋やその上下階(消火活動による水濡れ)に被害が集中します。そのため、「半焼」という判定であっても、「焼損・水損した部分の原状回復にかかる実際の見積もり金額」が基準となります。
支払われる保険金の目安と内訳
保険会社が認定する「損害保険金」には、主に以下の費用が含まれます。
| 費用の種類 | 内容の目安 |
| 修繕・復旧費(損害保険金) | 焼けた内装(クロス・床・設備)、サッシ、コンクリートの爆裂補修、消火の水で濡れた下階の内装修理費など |
| 残存物取片づけ費用 | 焼け焦げた建材や設備の解体・撤去・処分にかかる費用(損害保険金の10%程度が上限のケースが多い) |
| 臨時費用保険金 | 損害保険金に上乗せして支払われる見舞金的な費用(損害保険金の10%〜30%など、特約による) |
| 家賃収入特約(家賃補償) | 復旧工事期間中に失われた家賃収入を補償する特約(※加入している場合のみ) |
※免責金額(自己負担額:例として5万円や10万円など)を設定している場合は、査定額からその金額が差し引かれます。
「新価(再調達価額)」と「時価」の違いに注意
- 新価(再調達価額)で契約している場合: 同等のものを新たに建築・修理するのに必要な金額がそのまま支払われるため、持ち出しを最小限に抑えられます。
- 時価で契約している場合: 築年数に応じた経年劣化分(減価償却分)が差し引かれて支払われるため、実際の修理費に足りなくなるケースがあります。
3. 入居者の保険と大家の保険、どちらを優先すべき?
「入居者の借家人賠償責任保険」と「大家の建物火災保険」の両方が使える場合、二重に保険金を受け取ることはできません(利得禁止の原則)。
実務上は、以下のどちらかのルートで進めるのが一般的です。
- 入居者の「借家人賠償責任保険」を優先して使う火元の入居者の保険から大家へ賠償金として支払ってもらう方法です。大家自身の火災保険を使わずに済むため、将来的な保険料の値上がりや契約条件への影響を回避しやすくなります。
- 大家の「建物火災保険」を先に使う入居者が無保険だった場合や、示談交渉が長引いて早く修繕を進めたい場合は、大家自身の火災保険を先に使って建物を直します。その後、保険会社が大家に代わって入居者へ賠償請求(求償)を行う流れになります。
まとめ:RCマンションで火事が起きたら最初にすべき行動
RC賃貸マンションで半焼の火災が起きた場合、大家は「債務不履行責任」に基づいて火元の入居者に損害賠償を請求でき、同時に自身の建物火災保険から「実際の復旧にかかる損害額」を受け取ることも可能です。
被害を最小限に抑えるため、まずは以下の3ステップで動きましょう。
- 現場の安全確保と被害状況の写真撮影(保険請求の重要な証拠になります)
- 入居者の「借家人賠償責任保険」の加入状況と補償上限額の確認
- 大家自身が加入している保険会社・代理店への事故報告と、修繕見積もりの手配
火事の対応は法的な判断や保険会社との交渉が複雑に絡み合います。管理会社や保険代理店と密に連携しながら、冷静に復旧手続きを進めていきましょう。
まとめ(オーナー・管理会社としてのリスクヘッジ)
賃借人の借家賠(通常1,000万〜2,000万円)は、あくまで「1室のボヤ〜全焼」をカバーするためのものであり、12世帯規模のマンション全体の半焼を賄うことはできません。
また、高額な賠償請求をしても賃借人が自己破産してしまえば回収は不可能です。そのため、オーナー側としては「賃借人の保険は1室分の足しになれば御の字」と割り切り、建物全体の再調達価額(新価)に見合った十分な建物火災保険にオーナー自身が加入しておくことが唯一かつ最大の防衛策となります。